Domain personal-buchhaltung-münchen.de kaufen?
Wir ziehen mit dem Projekt
personal-buchhaltung-münchen.de um.
Sind Sie am Kauf der Domain
personal-buchhaltung-münchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personal-buchhaltung-münchen.de kaufen?
Was ist der Commodore 128D CR?
Der Commodore 128D CR ist eine Weiterentwicklung des Commodore 128, einem Heimcomputer aus den 1980er Jahren. Der "D" steht für die integrierte 5,25-Zoll-Diskettenlaufwerk, während "CR" für "Cost Reduced" steht, was auf eine kostengünstigere Produktion hinweist. Der Commodore 128D CR verfügt über verbesserte Hardware und wurde in einer Desktop-Gehäusevariante hergestellt. Trotz seiner Beliebtheit konnte er sich nicht gegen die aufkommenden PC-Systeme durchsetzen. **
Wie schließe ich einen Commodore 128D an?
Um einen Commodore 128D anzuschließen, benötigst du ein Netzteil, das du an den entsprechenden Anschluss auf der Rückseite des Computers anschließt. Dann verbindest du den Computer über ein Video- oder Monitorkabel mit einem Fernseher oder Monitor. Schließlich kannst du eine Tastatur und ein Diskettenlaufwerk über die entsprechenden Anschlüsse anschließen, um den Computer zu bedienen und Software zu laden. **


Ähnliche Suchbegriffe für 128d
Top-Angebote
Produkte zum Begriff 128d:

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff 128d:
-
Was ist der Commodore 128D CR?
Der Commodore 128D CR ist eine Weiterentwicklung des Commodore 128, einem Heimcomputer aus den 1980er Jahren. Der "D" steht für die integrierte 5,25-Zoll-Diskettenlaufwerk, während "CR" für "Cost Reduced" steht, was auf eine kostengünstigere Produktion hinweist. Der Commodore 128D CR verfügt über verbesserte Hardware und wurde in einer Desktop-Gehäusevariante hergestellt. Trotz seiner Beliebtheit konnte er sich nicht gegen die aufkommenden PC-Systeme durchsetzen. **
-
Wie schließe ich einen Commodore 128D an?
Um einen Commodore 128D anzuschließen, benötigst du ein Netzteil, das du an den entsprechenden Anschluss auf der Rückseite des Computers anschließt. Dann verbindest du den Computer über ein Video- oder Monitorkabel mit einem Fernseher oder Monitor. Schließlich kannst du eine Tastatur und ein Diskettenlaufwerk über die entsprechenden Anschlüsse anschließen, um den Computer zu bedienen und Software zu laden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für 128d
-
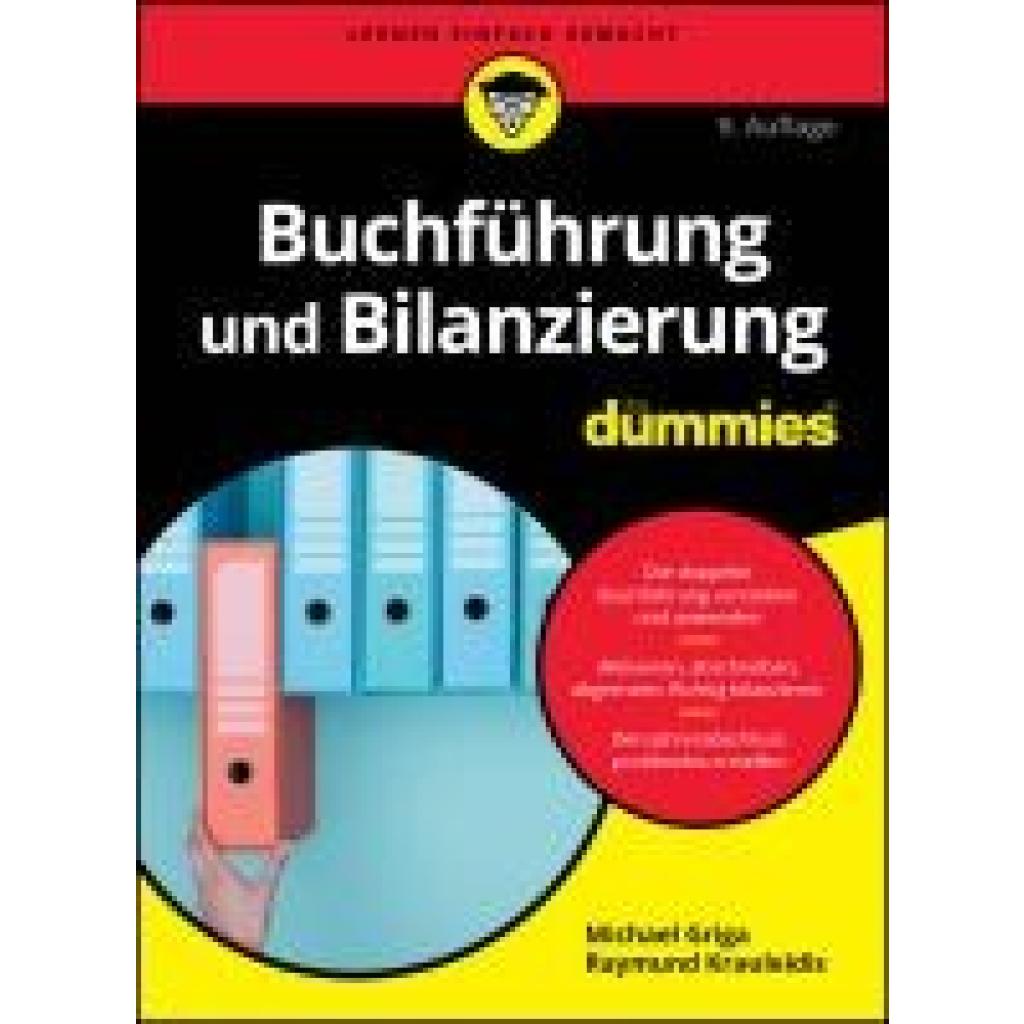
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tomiuk, Anne-Katharina: Buchführung und Bilanzierung - einfach und fundiertBuchführung und Bilanzierung - einfach und fundiert , Die Grundlagen mit zahlreichen Beispielen erklärt , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 2024, Erscheinungsjahr: 20240425, Titel der Reihe: mitp Business##, Autoren: Tomiuk, Anne-Katharina, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 118, Keyword: Geschäft; abschreibung; bilanz; bilanzierung; buch; buchführung; buchhaltung; doppelte Buchführung; finanzen; gewinn; grundlagen buchführung; inventar; konto; mitp; rechnungswesen; steuer; umsatzsteuer; verlust; wirtschaft; wirtschaftsprüfung, Fachschema: KMU - Kleine und mittelständische Unternehmen~Recht / Ratgeber (allgemein), Fachkategorie: Kleine Unternehmen und Selbständige~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 164, Höhe: 9, Gewicht: 220, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.