Domain personal-buchhaltung-münchen.de kaufen?
Wir ziehen mit dem Projekt
personal-buchhaltung-münchen.de um.
Sind Sie am Kauf der Domain
personal-buchhaltung-münchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personal-buchhaltung-münchen.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Ähnliche Suchbegriffe für X21
Top-Angebote
Produkte zum Begriff X21:
-
Kupplungsträger X21 S -15760Uebler X21 S – kompakter 2er Kupplungsträger der X-Serie Der Uebler X21 S gehört zu den meist ausgezeichneten Kupplungsträgern der X-Serie und überzeugt durch einfache Handhabung, hohe Tragkraft und kompaktes Faltmaß. Mit seinem patentierten Spannhebel-Verschluss lässt sich der Träger schnell und sicher auf der Anhängerkupplung fixieren. Eigengewicht und Zuladung verständlich erklärt Der Kupplungsträger wiegt 13,5 kg . Dieses Gewicht betrifft ausschließlich den Träger – nicht die Fahrräder. Bis zu 60 kg Zuladung (bei ≥ 75 kg Stützlast) Bis zu 36 kg Zuladung (bei ≥ 50 kg Stützlast) Hohe Tragkraft durch geringes Eigengewicht Geeignet für E-Bikes (Pedelecs) Das geringe Eigengewicht erleichtert die Montage und sorgt für zusätzliche Reserven bei der Stützlast. Vorteile auf einen Blick Transport von 2 Fahrrädern Patentierter Spannhebel-Verschluss – sichere Fixierung auf der Kupplung 60° Abklappfunktion – komfortabler Zugang zum Kofferraum Werkzeuglose Montage Abnehmbare Abstandshalter mit Einhand-Bedienung Radschienen-Abstand 22 cm Ratschensystem zur sicheren Reifenbefestigung Gleichschließende Diebstahlsicherung Faltbare Konstruktion – kleines Packmaß (63 x 24 x 64 cm) Made in Germany – 3 Jahre Garantie Technische Details Anzahl Fahrräder: 2 Eigengewicht: 13,5 kg Zuladung: max. 36 kg (Stützlast ≥ 50 kg) Zuladung: max. 60 kg (Stützlast ≥ 75 kg) Abmessungen montiert: 119 x 77 x 64 cm Abmessungen gefaltet: 63 x 24 x 64 cm Max. Achsabstand: 130 cm Abklappwinkel: 60° Mindest-Stützlast: 50 kg D-Wert: min. 5,3 kN Materialgüte: ST52-3 Als offizieller Uebler Partner verbinden wir effizienten Online-Einkauf mit echter Fachhandelskompetenz. Unsere attraktiven Click-&-Collect-Preise richten sich an alle, die ihr Produkt bequem online bestellen und abholen möchten. In unserer Filiale profitieren Sie zusätzlich von persönlicher Beratung, individueller Anpassung und professioneller Montage – als transparente Serviceleistung mit klar ausgewiesenen Konditionen. Jetzt Uebler X21 S online sichern und Fahrräder komfortabel transportieren.712,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Was sind die wichtigsten Aspekte der Kontenführung in der Buchhaltung und wie unterscheidet sich die Kontenführung in verschiedenen Wirtschaftszweigen?
Die Kontenführung in der Buchhaltung umfasst die Erfassung und Verfolgung aller finanziellen Transaktionen eines Unternehmens. Dies beinhaltet die Erstellung von Konten für Vermögenswerte, Verbindlichkeiten, Eigenkapital, Einnahmen und Ausgaben. In verschiedenen Wirtschaftszweigen können sich die Kontenführungsmethoden aufgrund spezifischer Transaktionsarten und -muster unterscheiden. Zum Beispiel erfordert die Kontenführung in der Fertigungsindustrie möglicherweise die Verfolgung von Materialkosten und Produktionskosten, während in der Dienstleistungsbranche die Schwerpunkte auf Honoraren und Betriebsausgaben liegen können. Trotz dieser Unterschiede bleibt das Ziel der Kontenführung jedoch in allen Wirtschaftszweigen gleich: die genaue und transparente Erfass **
Top-Angebote
Produkte zum Begriff X21:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kupplungsträger X21 S -15760Uebler X21 S – kompakter 2er Kupplungsträger der X-Serie Der Uebler X21 S gehört zu den meist ausgezeichneten Kupplungsträgern der X-Serie und überzeugt durch einfache Handhabung, hohe Tragkraft und kompaktes Faltmaß. Mit seinem patentierten Spannhebel-Verschluss lässt sich der Träger schnell und sicher auf der Anhängerkupplung fixieren. Eigengewicht und Zuladung verständlich erklärt Der Kupplungsträger wiegt 13,5 kg . Dieses Gewicht betrifft ausschließlich den Träger – nicht die Fahrräder. Bis zu 60 kg Zuladung (bei ≥ 75 kg Stützlast) Bis zu 36 kg Zuladung (bei ≥ 50 kg Stützlast) Hohe Tragkraft durch geringes Eigengewicht Geeignet für E-Bikes (Pedelecs) Das geringe Eigengewicht erleichtert die Montage und sorgt für zusätzliche Reserven bei der Stützlast. Vorteile auf einen Blick Transport von 2 Fahrrädern Patentierter Spannhebel-Verschluss – sichere Fixierung auf der Kupplung 60° Abklappfunktion – komfortabler Zugang zum Kofferraum Werkzeuglose Montage Abnehmbare Abstandshalter mit Einhand-Bedienung Radschienen-Abstand 22 cm Ratschensystem zur sicheren Reifenbefestigung Gleichschließende Diebstahlsicherung Faltbare Konstruktion – kleines Packmaß (63 x 24 x 64 cm) Made in Germany – 3 Jahre Garantie Technische Details Anzahl Fahrräder: 2 Eigengewicht: 13,5 kg Zuladung: max. 36 kg (Stützlast ≥ 50 kg) Zuladung: max. 60 kg (Stützlast ≥ 75 kg) Abmessungen montiert: 119 x 77 x 64 cm Abmessungen gefaltet: 63 x 24 x 64 cm Max. Achsabstand: 130 cm Abklappwinkel: 60° Mindest-Stützlast: 50 kg D-Wert: min. 5,3 kN Materialgüte: ST52-3 Als offizieller Uebler Partner verbinden wir effizienten Online-Einkauf mit echter Fachhandelskompetenz. Unsere attraktiven Click-&-Collect-Preise richten sich an alle, die ihr Produkt bequem online bestellen und abholen möchten. In unserer Filiale profitieren Sie zusätzlich von persönlicher Beratung, individueller Anpassung und professioneller Montage – als transparente Serviceleistung mit klar ausgewiesenen Konditionen. Jetzt Uebler X21 S online sichern und Fahrräder komfortabel transportieren.712,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die Aufgaben der Abschlussprüfung im Rechnungswesen?
Die Aufgaben der Abschlussprüfung im Rechnungswesen sind die Überprüfung der Richtigkeit und Ordnungsmäßigkeit der Buchführung und der Jahresabschlüsse eines Unternehmens. Dabei werden die Einhaltung gesetzlicher Vorschriften und Rechnungslegungsstandards geprüft. Ziel ist es, ein unabhängiges und objektives Urteil über die finanzielle Lage und die wirtschaftliche Entwicklung des Unternehmens abzugeben. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Ähnliche Suchbegriffe für X21
-
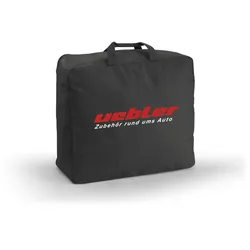
Transporttasche für Kupplungsträger X21 SUebler Transporttasche 19670 – Schutz für den X21 S Kupplungsträger Die Uebler Transport- und Aufbewahrungstasche (Art. 19670) wurde speziell für den X21 S Fahrradträger entwickelt. Sie schützt den gefalteten Kupplungsträger zuverlässig vor Staub, Schmutz und Beschädigungen. Passgenau für den X21 S Entwickelt für Uebler X21 S Optimale Passform für den gefalteten Träger Erleichtert das Verstauen in Garage oder Keller Sauberer Transport und sichere Lagerung Schützt vor Staub und Verschmutzung Verhindert Kratzer beim Transport Ideal für saisonale Einlagerung Gerade bei kompakten Kupplungsträgern sorgt die Tasche für komfortables Handling und eine geschützte Aufbewahrung. Technische Details Artikelnummer: 19670 Produkttyp: Transport- und Aufbewahrungstasche Kompatibilität: Uebler X21 S Als offizieller Uebler Partner verbinden wir effizienten Online-Einkauf mit echter Fachhandelskompetenz. Unsere attraktiven Click-&-Collect-Preise richten sich an alle, die ihr Produkt bequem online bestellen und abholen möchten. In unserer Filiale profitieren Sie zusätzlich von persönlicher Beratung, individueller Anpassung und professioneller Montage – als transparente Serviceleistung mit klar ausgewiesenen Konditionen. Jetzt Transporttasche 19670 ergänzen und den X21 S geschützt lagern.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Aspekte der Kontenführung in der Buchhaltung und wie unterscheidet sich die Kontenführung in verschiedenen Wirtschaftszweigen?
Die Kontenführung in der Buchhaltung umfasst die Erfassung und Verfolgung aller finanziellen Transaktionen eines Unternehmens. Dies beinhaltet die Erstellung von Konten für Vermögenswerte, Verbindlichkeiten, Eigenkapital, Einnahmen und Ausgaben. In verschiedenen Wirtschaftszweigen können sich die Kontenführungsmethoden aufgrund spezifischer Transaktionsarten und -muster unterscheiden. Zum Beispiel erfordert die Kontenführung in der Fertigungsindustrie möglicherweise die Verfolgung von Materialkosten und Produktionskosten, während in der Dienstleistungsbranche die Schwerpunkte auf Honoraren und Betriebsausgaben liegen können. Trotz dieser Unterschiede bleibt das Ziel der Kontenführung jedoch in allen Wirtschaftszweigen gleich: die genaue und transparente Erfass **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.